Tempestades e seguro de casa: o que está coberto e o que fazer depois de um temporal
Seguros Casa · 16 de outubro de 2026
O seguro multirriscos da casa costuma cobrir os danos de uma tempestade, mas com condições. O vento tem de ser forte o suficiente, há partes da casa que ficam de fora e a forma como participas o sinistro conta. E o seguro obrigatório dos prédios, o de incêndio, não cobre tempestades.
O inverno de 2026 mostrou o tamanho do problema. Depois da tempestade Kristin e das que se seguiram, a ASF estimou perdas de 5,3 mil milhões de euros, das quais só cerca de 26% estavam seguras. Quase metade das casas nas zonas afetadas não tinha cobertura de tempestades.
Em resumo
- Para a seguradora, só conta como tempestade o vento acima de um limite, muitas vezes entre 88 e 100 km/h, ou que danifique vários edifícios na zona.
- Inundações, danos por água e sismos são coberturas diferentes, e os sismos são quase sempre opcionais.
- Participa o sinistro no prazo do contrato, que costuma ser de 8 dias, e guarda fotografias e faturas.
- Revê o capital da casa antes do inverno: deve ser o custo de reconstrução, não o valor de mercado.
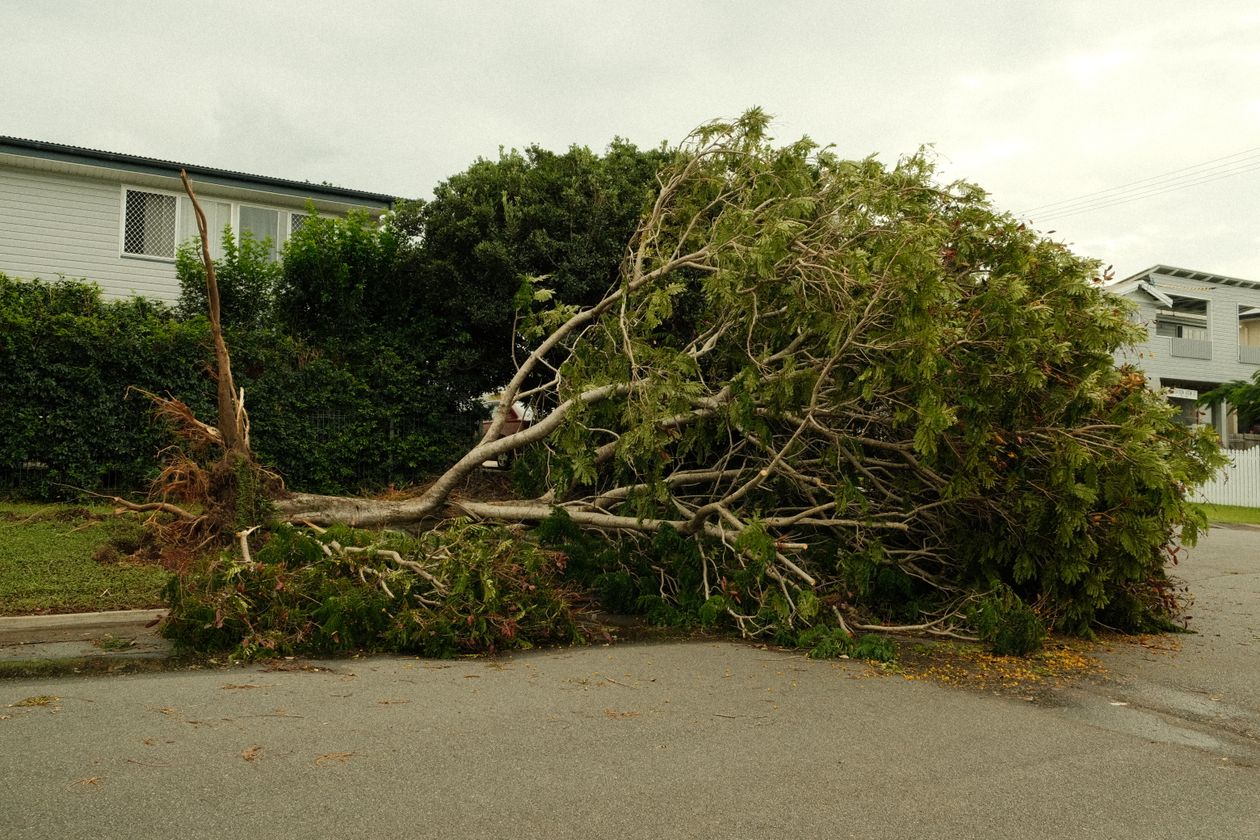
O que conta como tempestade para a seguradora
As condições dos seguros multirriscos definem tempestade de forma parecida: tufões, ciclones, tornados e ventos fortes, ou objetos arrastados pelo vento, quando a sua violência destrói ou danifica vários edifícios de boa construção, objetos ou árvores num raio de 5 km.
Muitas apólices juntam um limite de velocidade do vento, normalmente entre 88 e 100 km/h, e algumas pedem um certificado da estação meteorológica mais próxima, que se pede ao IPMA. Lê na tua apólice qual é o critério, porque é aí que nascem muitas recusas.
Dois pormenores importantes:
- A chuva que entra em casa só costuma estar coberta se entrar por uma abertura causada pelo vento, como um telhado levantado ou uma janela partida.
- Os danos no teu carro não entram no seguro da casa. Dependem do seguro automóvel, se tiver a cobertura de fenómenos da natureza, ou da responsabilidade do dono do prédio de onde caiu, por exemplo, uma telha, se houver falta de manutenção.
Tempestade, inundação, danos por água e sismo
São coberturas diferentes, e convém saber quais tens:
| Cobertura | O que costuma cobrir | Atenção |
|---|---|---|
| Tempestades | Danos causados pelo vento e por objetos arrastados por ele | Limite de vento e raio de 5 km |
| Inundações | Chuva muito intensa, rebentamento de coletores, transbordamento de rios | Exclui normalmente marés e a ação do mar |
| Danos por água | Roturas e entupimentos da canalização, incluindo águas pluviais do edifício | Não é o mesmo que inundação |
| Aluimento de terras | Deslizamentos, derrocadas e afundimentos | Muitas vezes opcional |
| Fenómenos sísmicos | Danos de um sismo | Quase sempre opcional, com franquia de 5% ou 10% do capital |
Repara na franquia dos sismos: é uma percentagem do capital seguro, não do dano. Numa casa segura por 200.000 €, uma franquia de 5% são 10.000 €.
O que costuma ficar de fora
As condições variam entre seguradoras, mas estas exclusões são frequentes:
- Infiltrações, humidade e condensação, salvo se causadas diretamente pelo vento.
- Água que entra por janelas ou portas abertas, ou com fecho defeituoso.
- Bens que estão ao ar livre, como móveis de jardim.
- Estores, toldos e persianas, às vezes só pagos se houver outros danos no edifício.
- Muros, vedações e portões, que muitas vezes só estão cobertos se estiverem indicados e valorizados no contrato.
- Jardins, que normalmente precisam de uma cobertura própria.
- Painéis solares e antenas, incluídos nalgumas apólices e excluídos noutras.
- Danos ligados à falta de conservação, como telhados ou caleiras em mau estado.
Segundo a ASF, depois das tempestades de 2026 os conflitos entre segurados e seguradoras foram sobretudo sobre infiltrações, alegada falta de manutenção, danos em elementos exteriores e casas seguras por menos do que valiam.
E o seguro obrigatório do prédio?
Num prédio em propriedade horizontal, é obrigatório o seguro contra o risco de incêndio, das frações e das partes comuns (artigo 1429.º do Código Civil). Este seguro cobre o incêndio e riscos próximos, como o raio ou a explosão. Não cobre tempestades nem inundações, que a ASF lembra não serem coberturas obrigatórias.
Se só tens o seguro de incêndio exigido pelo condomínio, os danos de um temporal no teu apartamento ou no telhado do prédio podem não estar cobertos. Confirma as coberturas da tua apólice e das partes comuns com a administração do condomínio.
O que fazer depois de um temporal
- Põe-te em segurança. Se houver risco de derrocada, fios elétricos caídos ou água junto a instalações elétricas, sai de casa e chama os bombeiros ou a proteção civil.
- Fotografa e filma tudo antes de mexer: telhado, paredes, tetos, bens danificados, a rua e as casas vizinhas, se também tiverem danos.
- Evita que o dano aumente. A lei obriga-te a fazer o que for razoável para limitar os danos, como tapar um buraco no telhado ou retirar a água (artigo 126.º do regime do contrato de seguro). A seguradora reembolsa as despesas razoáveis que tiveres com isso, mesmo que não resultem (artigo 127.º). Guarda as faturas.
- Participa o sinistro à seguradora no prazo do contrato, normalmente 8 dias, por escrito (artigo 100.º). Indica o que aconteceu, quando e que danos houve. Um atraso pode reduzir a indemnização se tiver agravado o prejuízo.
- Não deites fora os bens danificados nem faças reparações definitivas antes da peritagem, salvo as urgentes. Se tiveres de reparar, fotografa antes e guarda as peças.
- Pede orçamentos para as reparações. Muitas seguradoras pedem mais do que um.
- Guarda o relatório da peritagem e pede a decisão por escrito.
A ASF recomenda às seguradoras que façam o primeiro contacto em 4 dias úteis e decidam em 25 dias úteis nos danos no edifício, ou 40 quando há recheio. Em situações com muitos sinistros, estes prazos podem duplicar.
Se a seguradora recusar
Pede a recusa fundamentada e por escrito, com a cláusula da apólice em que se baseia, e pede o relatório da peritagem. Se não concordares, reclama primeiro junto da seguradora, depois junto do provedor do cliente da seguradora e, por fim, na ASF.
Se o motivo for o vento não ter atingido o limite da apólice, um certificado do IPMA com as rajadas registadas na tua zona pode ser decisivo.
Antes do inverno, revê o teu seguro
Revê o seguro da tua casa antes dos temporais. Diz-nos que coberturas tens hoje e recebe propostas de várias seguradoras em até 24 horas úteis, com tempestades, inundações e sismos se quiseres. É grátis e sem compromisso. Simular seguro de casa
Cinco pontos a confirmar na tua apólice:
- O capital do edifício. Deve ser o custo de reconstruir a casa, sem o valor do terreno, e não o preço a que a venderias. Se o capital for mais baixo, aplica-se a regra proporcional (artigo 134.º): numa casa cuja reconstrução custa 100.000 €, segura por 80.000 €, um dano de 50.000 € é indemnizado em 40.000 €.
- As coberturas. Tempestades, inundações, danos por água e, se fizer sentido para ti, fenómenos sísmicos.
- O critério de vento e o raio exigidos para a cobertura de tempestades.
- Os muros, anexos e jardins, que muitas vezes só estão cobertos se estiverem indicados no contrato.
- A manutenção. Telhados, caleiras e algerozes limpos evitam danos e evitam a discussão sobre falta de conservação.
Perguntas frequentes
O seguro de casa cobre os danos de uma tempestade?
O seguro multirriscos cobre normalmente os danos de tempestades, desde que o vento cumpra o critério da apólice, muitas vezes entre 88 e 100 km/h, ou danifique vários edifícios num raio de 5 km. O seguro de incêndio obrigatório dos prédios não cobre tempestades.
O seguro de casa cobre inundações?
Só se tiveres a cobertura de inundações, que é diferente da de tempestades e da de danos por água. Normalmente exclui marés e a ação do mar.
Qual é o prazo para participar um sinistro?
O que estiver no contrato, normalmente 8 dias a contar do momento em que tens conhecimento dos danos. Participa por escrito e guarda o comprovativo.
Posso fazer reparações antes de o perito vir?
Podes e deves fazer as reparações urgentes para evitar que o dano aumente, guardando fotografias e faturas. As reparações definitivas devem esperar pela peritagem, salvo acordo com a seguradora.
O seguro do condomínio cobre tempestades?
O seguro obrigatório do prédio é só contra incêndio. Os danos de tempestades nas partes comuns só estão cobertos se o condomínio tiver contratado essa cobertura.
Os sismos estão incluídos no seguro da casa?
Na maioria das apólices não. A cobertura de fenómenos sísmicos é opcional e tem uma franquia calculada sobre o capital seguro, normalmente de 5% ou 10%.
Continua a ler
Fontes: Regime Jurídico do Contrato de Seguro (Decreto-Lei n.º 72/2008, artigos 100.º, 101.º, 126.º, 127.º e 134.º), Código Civil, artigo 1429.º (seguro obrigatório de incêndio em propriedade horizontal), ASF, regularização de sinistros no multirriscos habitação, ASF, relatório sobre as tempestades de 2026 e condições gerais de seguros multirriscos habitação de várias seguradoras.
Revisto pela equipa de mediação da Dingo. Última atualização: outubro de 2026. A Dingo é mediador de seguros registado na ASF. Este artigo é informativo e não substitui a leitura das condições da tua apólice.
Simular seguro de casa