Seguro com danos próprios: o que cobre e quando vale a pena
Seguros Auto · 18 de outubro de 2026
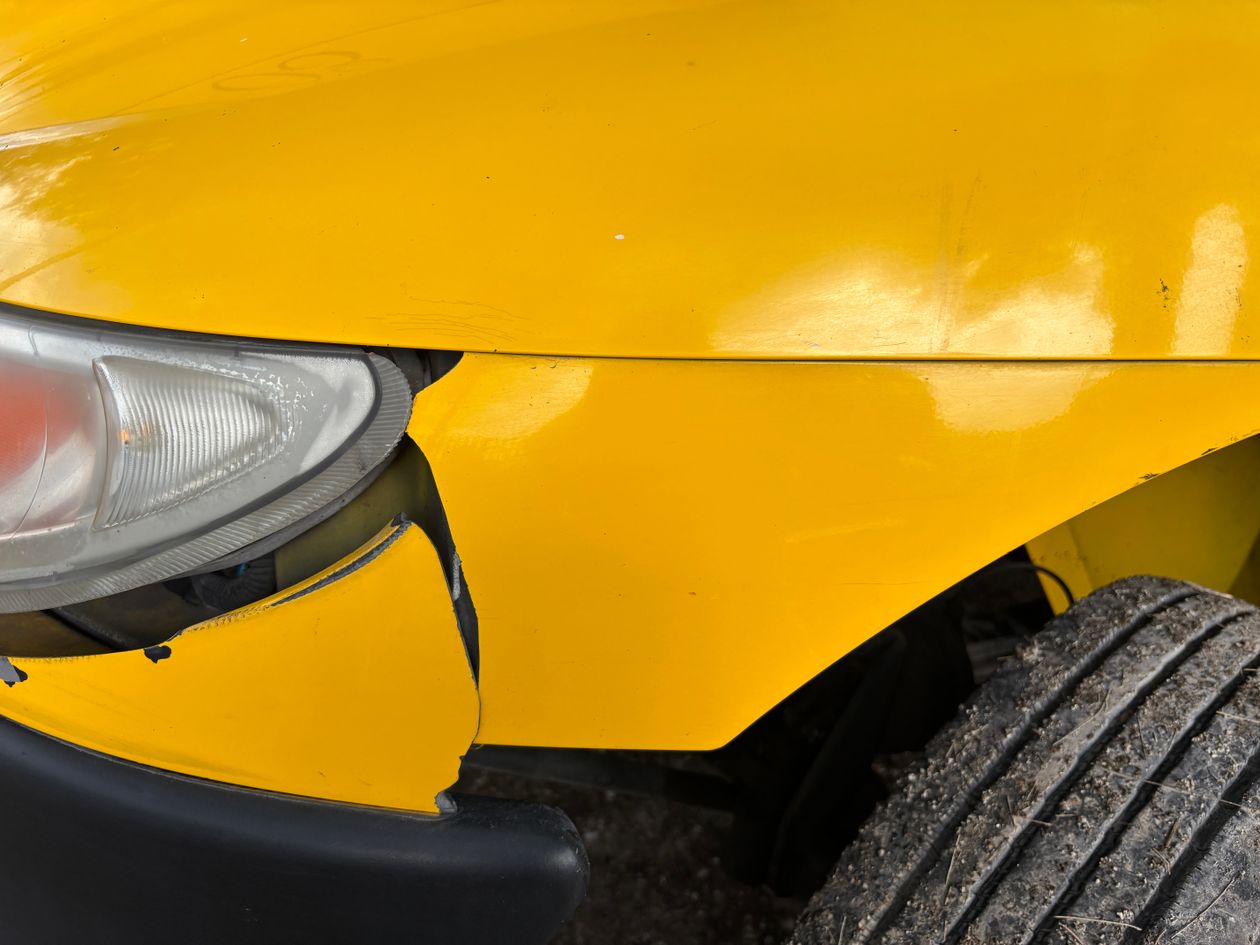
O seguro obrigatório do carro só paga os danos que causas aos outros. Se bateres num muro, se te roubarem o carro ou se uma árvore cair em cima dele, os estragos no teu carro só são pagos se tiveres danos próprios, um conjunto de coberturas facultativas que se juntam ao seguro obrigatório.
Muita gente chama-lhe "seguro contra todos os riscos". A ASF, o supervisor dos seguros, considera a expressão excessiva: nenhum seguro cobre tudo, e cada apólice só cobre o que está nas condições particulares.
Em resumo
- Os danos próprios pagam os estragos no teu carro, mesmo quando a culpa é tua.
- Numa perda total ou num furto recebes o valor seguro na data do sinistro, que desce todos os anos, menos a franquia.
- Compensam sobretudo em carros novos ou de valor alto, e são exigidos no leasing e no ALD.
- Há um meio-termo: furto, incêndio, fenómenos da natureza e vidros, sem choque nem colisão.
O que cobre
Cada seguradora monta os danos próprios à sua maneira. Nos seguros que vemos no mercado:
| Cobertura | O que paga | Vem incluída? |
|---|---|---|
| Choque, colisão e capotamento | Os estragos no teu carro num acidente, mesmo com culpa tua | Nos planos completos |
| Incêndio, raio e explosão | O carro danificado ou destruído pelo fogo | Normalmente sim |
| Furto ou roubo | O carro roubado ou os danos de uma tentativa de roubo | Normalmente sim |
| Fenómenos da natureza | Granizo, inundação, tempestade, queda de árvore | Muitas vezes à parte |
| Atos de vandalismo | Carro riscado ou partido de propósito | Muitas vezes à parte |
| Quebra isolada de vidros | Para-brisas, vidros laterais e óculo traseiro | Muitas vezes à parte |
| Veículo de substituição | Um carro enquanto o teu está na oficina | Muitas vezes à parte |
Ficam sempre de fora as avarias e o desgaste. E é comum as apólices excluírem os danos com álcool ou drogas acima do limite, ou com um condutor sem carta.
A franquia
A franquia é a parte do prejuízo que fica por tua conta. Pode ser:
- uma percentagem do valor seguro do carro, normalmente entre 2% e 20%;
- um valor fixo, muitas vezes entre 250 € e 1.500 €.
Atenção à percentagem: calcula-se sobre o valor do carro, não sobre o valor do estrago. Num carro seguro por 20.000 € com franquia de 4%, ficam 800 € por tua conta em cada sinistro. Um risco de 600 € num para-choques não te dá direito a nada.
Uma franquia mais alta baixa o preço do seguro. Faz sentido se só queres proteção contra os prejuízos grandes, como a perda total ou o furto.
Quanto recebes numa perda total ou num furto
Não recebes o que pagaste pelo carro. A lei obriga cada seguradora a ter uma tabela de desvalorização que baixa automaticamente o valor seguro do carro com o tempo, e o prémio desce na mesma proporção (Decreto-Lei n.º 214/97, artigos 2.º e 4.º). Cada seguradora faz a sua, por isso as tabelas não são iguais.
Numa perda total, a seguradora paga o valor seguro na data do sinistro, menos a franquia e o valor do que sobrou do carro, se ficares com ele. Um exemplo de um caso julgado em 2026: valor seguro de 12.600 €, menos 250 € de franquia e 800 € do salvado, deu uma indemnização de 11.500 €.
Algumas regras que te protegem:
- O valor tem de estar escrito no contrato, com a tabela de desvalorização e os critérios de atualização (artigo 8.º).
- Todos os anos, até 30 dias antes da renovação, a seguradora tem de te comunicar por escrito o valor seguro do carro para o ano seguinte.
- Se a seguradora não baixar o valor e continuar a cobrar o prémio pelo valor antigo, paga a indemnização pelo valor em que cobrou o último prémio (artigo 3.º).
Nos primeiros 12 a 24 meses, algumas seguradoras oferecem a opção de valor em novo, que paga o preço de um carro novo igual. Só vale se a tiveres contratado.
Num furto, se o carro não aparecer, as apólices costumam pagar ao fim de 60 dias da participação às autoridades.
Nem a mais nem a menos
Se o valor seguro for mais alto do que o carro vale, pagas um prémio maior sem receberes mais: a seguradora só paga o prejuízo real (regime jurídico do contrato de seguro, artigos 128.º e 132.º). Podes pedir a redução do valor.
Se for mais baixo, a seguradora só paga na mesma proporção, salvo se o contrato disser outra coisa (artigo 134.º). Num carro que vale 15.000 € seguro por 10.000 €, um estrago de 3.000 € dá direito a 2.000 €, antes da franquia.
Quando é obrigatório
A lei não obriga ninguém a ter danos próprios. Mas o contrato do carro pode obrigar:
| Como compraste o carro | Danos próprios |
|---|---|
| A pronto | Opcional |
| Crédito automóvel | Em regra opcional, mas confirma o contrato |
| Leasing ou ALD | Exigidos pela locadora |
| Renting | Normalmente já vêm no pacote |
Quanto custa a mais
Os danos próprios são a parte mais cara do seguro. Num exemplo publicado por uma seguradora para um carro de 2025, com um condutor de 50 anos sem sinistros e franquia de 500 €:
| Plano | Preço anual |
|---|---|
| Só o seguro obrigatório | cerca de 140 € |
| Com furto, fenómenos da natureza e vidros | cerca de 215 € |
| Com danos próprios completos | cerca de 380 € |
Neste exemplo, os danos próprios completos custam quase três vezes mais do que o seguro obrigatório. O preço depende muito do valor do carro, da tua idade, da zona onde vives e do teu historial. Estes valores são indicativos.
Compara seguros com e sem danos próprios. Diz-nos o carro e o teu perfil de condutor. Recebes propostas de várias seguradoras em até 24 horas úteis, grátis e sem compromisso. Simular seguro automóvel
Quando vale a pena
Faz mais sentido se:
- o carro é novo ou tem poucos anos, por exemplo até 5 ou 6;
- o carro vale muito e não terias dinheiro para o substituir;
- o carro está em leasing ou ALD;
- dormes com ele na rua, numa zona com muitos furtos ou tempestades.
Pesa menos se:
- o carro já vale pouco;
- terias dinheiro para o reparar ou trocar.
Uma conta simples ajuda: compara quanto pagas a mais por ano com o que receberias numa perda total, isto é, o valor seguro menos a franquia. Se o que pagas a mais em dois ou três anos se aproxima desse valor, deixa de compensar.
Entre os dois extremos há um meio-termo: manter o furto, o incêndio, os fenómenos da natureza e os vidros, sem choque nem colisão. É bem mais barato e protege-te dos prejuízos que não dependem de ti.
E o bónus?
A lei não fixa nenhuma regra: cada seguradora tem a sua tabela. Em regra, o que pesa é a seguradora ter de pagar, mesmo sem culpa tua. Uma árvore que cai em cima do carro pode agravar o prémio do ano seguinte. A quebra isolada de vidros e a assistência em viagem, em regra, não contam.
Antes de contratar
- Pede a tabela de desvalorização e vê quanto vale o teu carro para a seguradora daqui a um e dois anos.
- Compara a franquia, e não só o preço.
- Confirma o que está incluído: fenómenos da natureza, vandalismo, vidros e carro de substituição vêm muitas vezes à parte.
- Prepara a vistoria. Ao juntar danos próprios num carro usado, a seguradora costuma pedir uma vistoria ou fotografias antes de a cobertura começar.
Perguntas frequentes
Se a culpa do acidente for minha, os danos próprios pagam?
Sim. A cobertura de choque, colisão e capotamento paga os estragos no teu carro mesmo com culpa tua, descontada a franquia. Os danos no outro carro são pagos pelo seguro obrigatório.
O seguro contra todos os riscos cobre tudo?
Não. Só cobre o que está nas condições particulares da apólice. Avarias e desgaste nunca estão cobertos, e coberturas como vidros ou fenómenos da natureza vêm muitas vezes à parte.
Numa perda total recebo o que paguei pelo carro?
Não. Recebes o valor seguro na data do sinistro, que desce todos os anos, menos a franquia e o valor do salvado se ficares com ele. Só recebes o preço de um carro novo se tiveres contratado a opção de valor em novo.
Até que idade do carro compensa ter danos próprios?
Não há uma idade certa. Compensa sobretudo nos primeiros 5 ou 6 anos e em carros de valor alto. Depois, compara o custo extra com o que receberias numa perda total.
Tenho crédito automóvel. Sou obrigado a ter danos próprios?
Num crédito automóvel, em regra não, mas confirma o contrato. No leasing e no ALD, a locadora exige-os.
Partir um vidro faz-me perder o bónus?
Em regra não, se tiveres a cobertura de quebra isolada de vidros. Confirma as condições da tua seguradora.
Continua a ler
- Declaração amigável: como preencher e o que fazer depois de um acidente
- Seguro automóvel para jovem condutor: porque é mais caro e como pagar menos
- Seguro automóvel na Dingo
Fontes: Decreto-Lei n.º 214/97 (valor do carro nos seguros facultativos, artigos 2.º a 8.º), regime jurídico do contrato de seguro (artigos 128.º a 134.º), Tribunal da Relação do Porto, processo 200/23.5T8MCN.P1 (13 de maio de 2026) e DECO PROteste, seguro contra todos os riscos. Prémios e coberturas indicativos, com base nos produtos publicados pelas seguradoras em outubro de 2026.
Revisto pela equipa de mediação da Dingo. Última atualização: outubro de 2026. A Dingo é mediador de seguros registado na ASF. Este artigo é informativo e não substitui a leitura das condições da tua apólice.
Simular seguro automóvel